Posséder une moto ancienne ou une voiture d’époque représente bien plus qu’un simple loisir : c’est une passion qui mérite une protection adaptée. L’assurance collection répond précisément à ce besoin, avec des contrats spécifiques pensés pour les véhicules qui sortent du cadre ordinaire. Que vous soyez propriétaire d’une cylindrée d’avant-guerre ou d’un deux-roues des années 1980, comprendre le prix de ces garanties et les démarches pour y accéder est essentiel avant de prendre la route.
Le récap
- L’assurance collection propose des contrats adaptés aux véhicules anciens, avec des tarifs basés sur l’usage limité et la valeur spécifique du véhicule.
- Le coût de l’assurance dépend de l’usage réel, de la valeur agréée du véhicule et du niveau de garanties sélectionné par le propriétaire.
- Les assureurs offrent des réductions tarifaires pour les membres de clubs de véhicules anciens ou en cas de multi-assurance.
- La souscription en ligne nécessite des informations précises sur le véhicule et le profil du conducteur, incluant souvent un relevé d’information.
- L’éligibilité au statut de collection varie selon les assureurs, se basant généralement sur l’ancienneté du véhicule qui doit souvent avoir au moins 12 à 30 ans.
- Outre la responsabilité civile obligatoire, il est recommandé d’opter pour des garanties complémentaires comme l’assistance 0 km, le vol, l’incendie ou la protection corporelle.
Les critères pour déterminer le coût d’un contrat spécifique
L’impact de l’usage et de la valeur estimée du véhicule
Le tarif d’une assurance véhicule ancien ne se calcule pas comme celui d’un contrat classique. Les assureurs spécialisés prennent en compte plusieurs paramètres propres aux engins de collection. Premier d’entre eux : l’usage réel du véhicule. Une moto ancienne ou un scooter d’époque utilisé uniquement pour le loisir, lors de rassemblements ou de balades dominicales, parcourt statistiquement peu de kilomètres par an, ce qui réduit mécaniquement le risque d’accident et donc la cotisation assurance. Environ 59 % des motos d’époque sont utilisées exclusivement à des fins de loisir, et leur kilométrage annuel moyen reste très limité.
La valeur du véhicule de collection entre également en jeu. Contrairement à un véhicule récent dont la cote diminue avec le temps, une auto ou une moto de collection peut s’apprécier. Les assureurs proposent généralement une valeur agréée, définie sur mesure entre le propriétaire et l’assureur, pour éviter toute mauvaise surprise au moment d’un dédommagement sinistre. À titre d’exemple, une moto DUCATI 750 GT estimée à 5 000 € peut être couverte pour environ 50 € par an, tandis qu’une MOTO GUZZI 850 LE MANS valorisée à 8 000 € se verra proposer un tarif autour de 66 € annuels. Les cotisations les plus basses peuvent démarrer à partir de 16 € par an pour les formules les plus essentielles.
L’influence des garanties sélectionnées sur le tarif final
Le niveau de couverture choisi influe directement sur le prix du contrat d’assurance. Une formule minimale se limitant à la responsabilité civile reste la moins onéreuse, mais elle ne couvre pas les dommages subis par votre propre véhicule. En ajoutant des options comme la garantie vol incendie, la protection contre les catastrophes naturelles ou encore la garantie bris de glace, la cotisation augmente progressivement mais la protection devient bien plus cohérente pour des véhicules souvent irremplaçables. Plusieurs assureurs proposent également des remises attractives : une réduction pour les membres de clubs de véhicules anciens, ou une tarification dégressive dès le deuxième véhicule assuré, pouvant atteindre 20 à 30 % selon les formules.
Les démarches pour obtenir un devis en ligne sur mesure
Les informations requises par les assureurs spécialisés
Obtenir un devis en ligne pour une assurance moto collection ou une auto ancienne est aujourd’hui rapide et accessible. La plupart des plateformes spécialisées permettent de réaliser une simulation en quelques minutes seulement. Pour que le devis soit précis, il faut renseigner les caractéristiques du véhicule : marque, modèle, année de première mise en circulation, cylindrée pour les deux-roues, ainsi que la valeur estimée. Les assureurs demanderont également des informations sur le profil du conducteur, notamment un relevé d’information attestant d’une certaine ancienneté sans sinistre responsable. Un justificatif d’identité, le certificat d’immatriculation et un RIB sont généralement nécessaires pour finaliser la souscription assurance.
Le bonus assurance dont vous bénéficiez sur votre contrat principal peut aussi influencer le tarif. Par exemple, des comparaisons de marché montrent que pour une HONDA VFC 750cc avec un bonus de 50 %, les tarifs annuels chez différents assureurs varient sensiblement, avec des offres comme celle d’AMV à 274 € par an pour ce type de profil en 2025.
Les conditions d’éligibilité liées aux modèles de collection
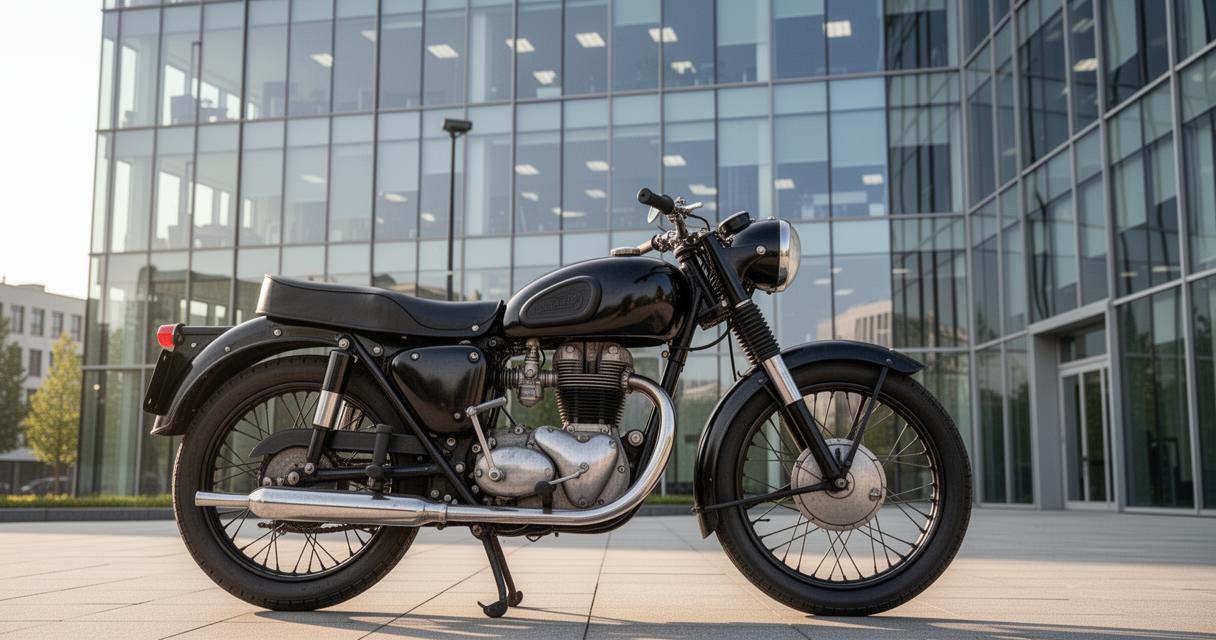
Tous les véhicules anciens ne sont pas automatiquement éligibles au statut de collection. Les critères d’ancienneté varient selon les assureurs : certains acceptent des motos à partir de 12 ans d’âge, d’autres exigent 20 ou 30 ans. Pour les deux-roues, des limites de cylindrée peuvent s’appliquer selon l’ancienneté du véhicule. Les motos construites il y a 30 ans ou plus bénéficient généralement du statut officiel de véhicule de collection, ce qui implique une carte grise collection spécifique. Parmi les marques emblématiques concernées, on retrouve Triumph, BMW, Honda, Royal Enfield ou encore Ducati. Les motos antérieures à 1960 sont par ailleurs exemptées de contrôle technique, ce qui simplifie les démarches administratives.
Les protections indispensables pour sécuriser autos et motos
La couverture minimale obligatoire pour rouler sereinement
Quelle que soit l’ancienneté du vehicule, l’assurance reste obligatoire pour circuler sur la voie publique. La garantie minimale légale est la responsabilité civile, qui couvre les dommages causés à des tiers en cas d’accident responsable. Si cette couverture de base suffit légalement, elle s’avère insuffisante pour protéger des véhicules qui ont souvent une valeur patrimoniale et sentimentale importante. Les contrats dédiés aux collections intègrent systématiquement cette obligation tout en la complétant par d’autres protections essentielles comme la défense pénale et le recours suite à accident.
Les options complémentaires face aux dommages et au vol
Au-delà de la couverture obligatoire, plusieurs garanties complémentaires méritent une attention particulière pour tout propriétaire d’une voiture ou d’une moto ancienne. Parmi les plus utiles, on distingue notamment :
- La garantie vol incendie, qui protège contre la disparition ou la destruction du véhicule.
- La protection conducteur, qui prend en charge les préjudices corporels du pilote en cas d’accident, avec des plafonds pouvant atteindre plusieurs dizaines de milliers d’euros selon la formule choisie.
- L’assistance 0 km, particulièrement précieuse pour les engins anciens qui peuvent tomber en panne à tout moment, même à domicile.
- La protection juridique, pour défendre vos droits en cas de litige lié à un sinistre.
- La garantie bris de glace, dont les plafonds varient selon les assureurs.
Certains contrats spécialisés prévoient également des services adaptés aux passionnés, comme la prise en charge de l’expédition de pièces détachées introuvables en local, le rapatriement chez le garagiste habituel ou encore la couverture lors de rallyes de régularité. La protection juridique et la défense du permis de conduire font aussi partie des options proposées par plusieurs assureurs spécialisés, sous des appellations variées. Pour un scooter d’époque comme pour une grande cylindrée, l’essentiel est de construire un contrat cohérent avec la valeur réelle du véhicule et l’usage que vous en faites, en comparant les assurances disponibles sur le marché afin d’obtenir le meilleur rapport entre protection et cotisation.
 Mutuelle de santé en entreprise : un avantage pour les salariés et pour les employeurs
 La mutuelle Santé, un contrat avantageux encore ignoré par beaucoup
 Qu’en est-il de l’assurance santé quand on est un travailleur indépendant ?
 Pourquoi souscrire une assurance habitation ?
 Comment faire le bon choix de votre assurance moto ?
 Les erreurs frequentes a eviter lors de la souscription d’une assurance de pret immobilier
 Quels sont les inconvénients de l’assurance-vie ?
 Comprendre l’assurance pour les gestionnaires publics et ses avantages
 Comment choisir une offre de prévoyance obligatoire adaptée à votre entreprise
 Comment choisir le meilleur contrat d’assurance-vie pour optimiser son patrimoine
 différences essentielles entre assurance rc pro et rc décennale pour les professionnels du bâtiment
 BCAC mutuelle : 5 avantages pour vos remboursements santé
 Tout savoir sur l’assurance auto pour seniors et personnes handicapées
 Comment choisir la meilleure assurance santé pour travailleurs frontaliers
 Expertise et assurance de tracteur de collection : les critères essentiels pour une couverture optimale
 Les clauses d’exonération méconnues : comment éviter de payer une franchise automobile en cas d’accident responsable
 Pourquoi choisir un courtier en assurance à Saint-Étienne pour vos besoins : expertise locale et innovation numérique